
決算の書類の中で、附属明細書は欄が細かく、どの欄に何を書くかで手が止まりやすい書類です。施設型給付を受ける幼稚園・認定こども園の事務長・会計担当の方へ、3つの明細書の欄ごとの書き方を整理します。様式に記号を付けた画像と見比べながら、読み進めてみてください。
固定資産明細書・借入金明細書・基本金明細書の書き方 — 様式の欄ごとに、書くことを画像で確かめる
 執筆: 佐々木 俊 (公認会計士)執筆者について↓
この記事の要点
- 附属明細書の様式は、固定資産明細書が第五号様式、借入金明細書が第六号様式、基本金明細書が第七号様式1
- 固定資産明細書の差引期末残高の欄には、期末残高から減価償却額の累計額を控除した残高を記載する(学校法人会計基準 第5号様式の注)
- 借入金明細書の摘要の欄には、借入金の使途及び担保物件の種類を記載する(学校法人会計基準 第6号様式の注)
根拠:1学校法人会計基準42条
3つの明細書と様式 — 欄の決まりは、様式の注と通知にある
学校法人は、毎会計年度終了後3月以内に、計算書類と事業報告書、これらの附属明細書を作成します1。計算書類の附属明細書は、固定資産明細書、借入金明細書、基本金明細書です2。様式は、順に第五号様式、第六号様式、第七号様式です3。
根拠:1私立学校法103条2項2学校法人会計基準41条1項3同42条
文部科学省の通知は、附属明細書の記載方法を示しています(6高私参第27号)。欄の書き方は、それぞれの様式の注にも書かれています。この記事の画像は、様式に朱の枠とA・B・Cの記号を加筆したもので、記号は様式そのものにはありません。
原則
計算書類の附属明細書は、固定資産明細書、借入金明細書、基本金明細書とする。
学校法人会計基準41条1項
ただし
会計監査人非設置知事所轄学校法人は、高等学校を設置するものを除き、基本金明細書を作成しないことができる。
学校法人会計基準50条
固定資産明細書 — 残高の列は取得価額、差引期末残高は累計額を引いた残高
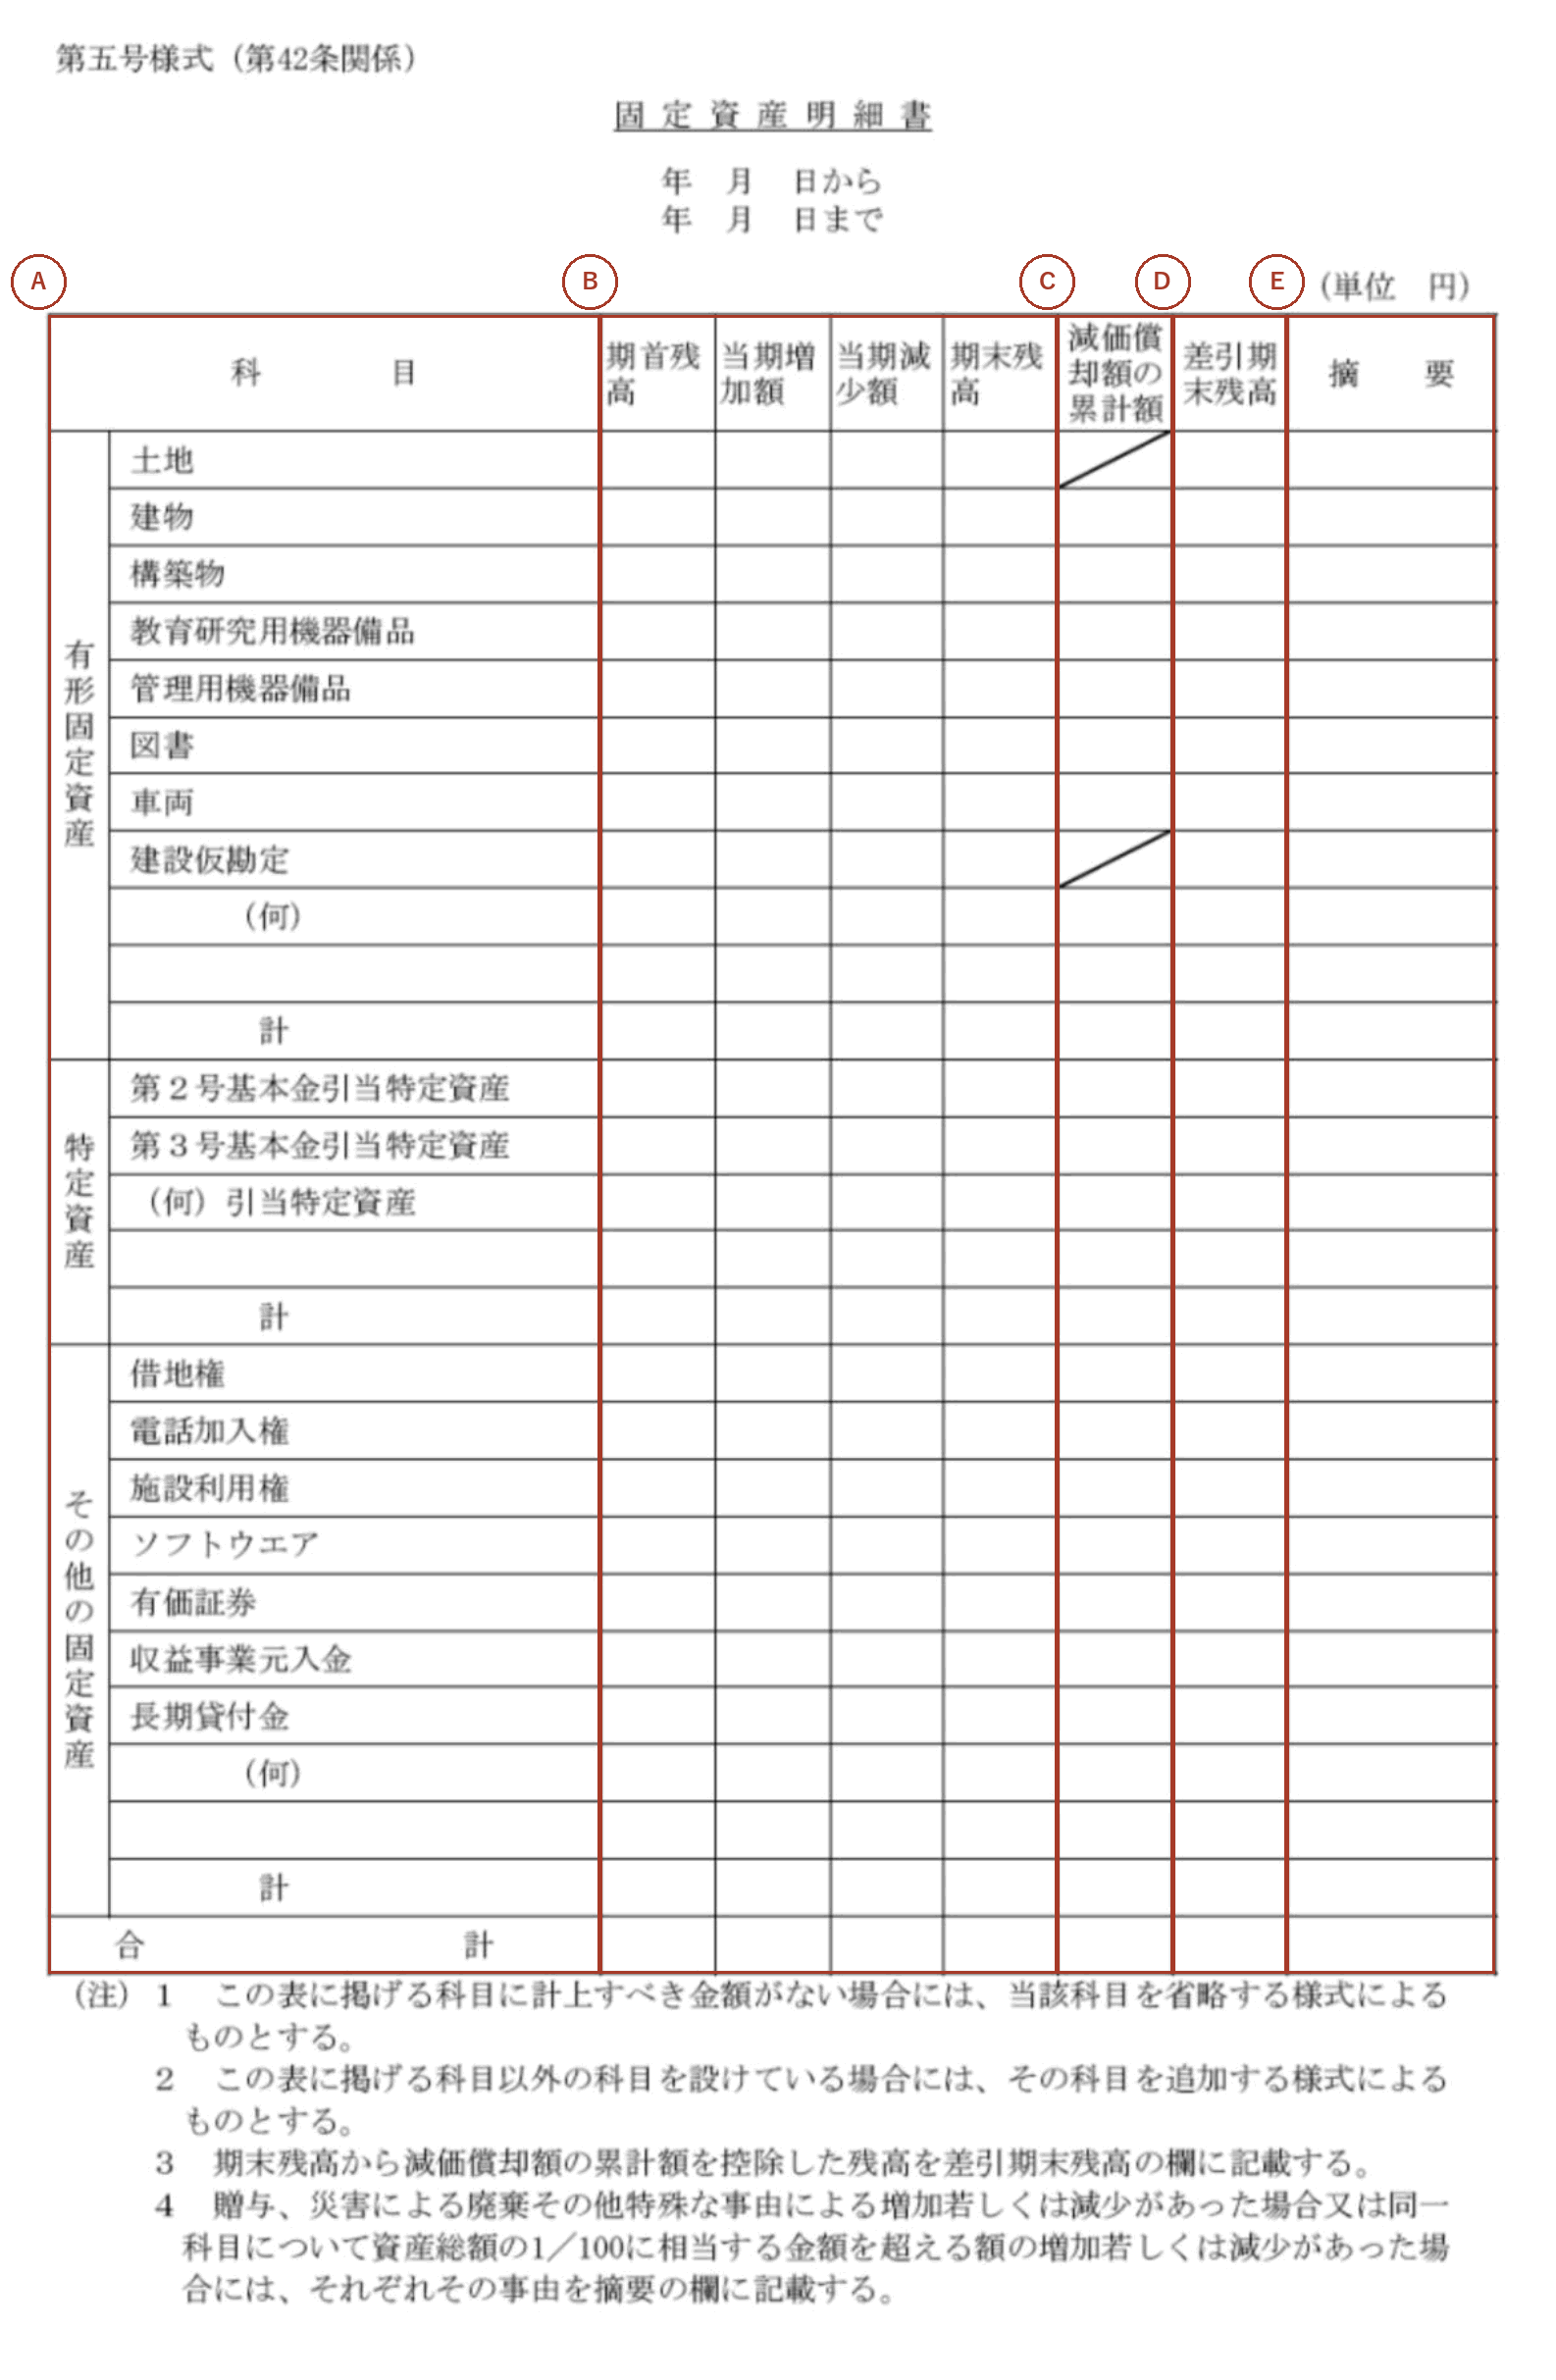
Aの科目の列は、様式に並んだ科目のうち、計上すべき金額がない科目を省略します(学校法人会計基準 第5号様式の注)。様式に無い科目を設けている場合は、その科目を追加します(学校法人会計基準 第5号様式の注)。
Bの列について、日本公認会計士協会の研究報告は、改正前の固定資産明細表の書き方を示しています。期首残高、当期増加額、当期減少額、期末残高は、いずれも取得価額をもって記載するとしています(研究報告第33号)。いまの明細書でも、同じ書き方になると考えています。
Cの列は減価償却額の累計額の欄です。Dの差引期末残高の欄には、期末残高から減価償却額の累計額を控除した残高を記載します(学校法人会計基準 第5号様式の注)。
Eの摘要の欄には、贈与、災害による廃棄その他特殊な事由による増加や減少があった場合に、その事由を記載します(学校法人会計基準 第5号様式の注)。同一科目について資産総額の1/100に相当する金額を超える額の増加や減少があった場合も、その事由を記載します(6高私参第27号)。園舎の新築や園バスの買い替えがあった年度は、摘要の欄が空いていないか確かめてみてください。
借入金明細書 — 借入先は金融機関の種類ごと、摘要は使途と担保
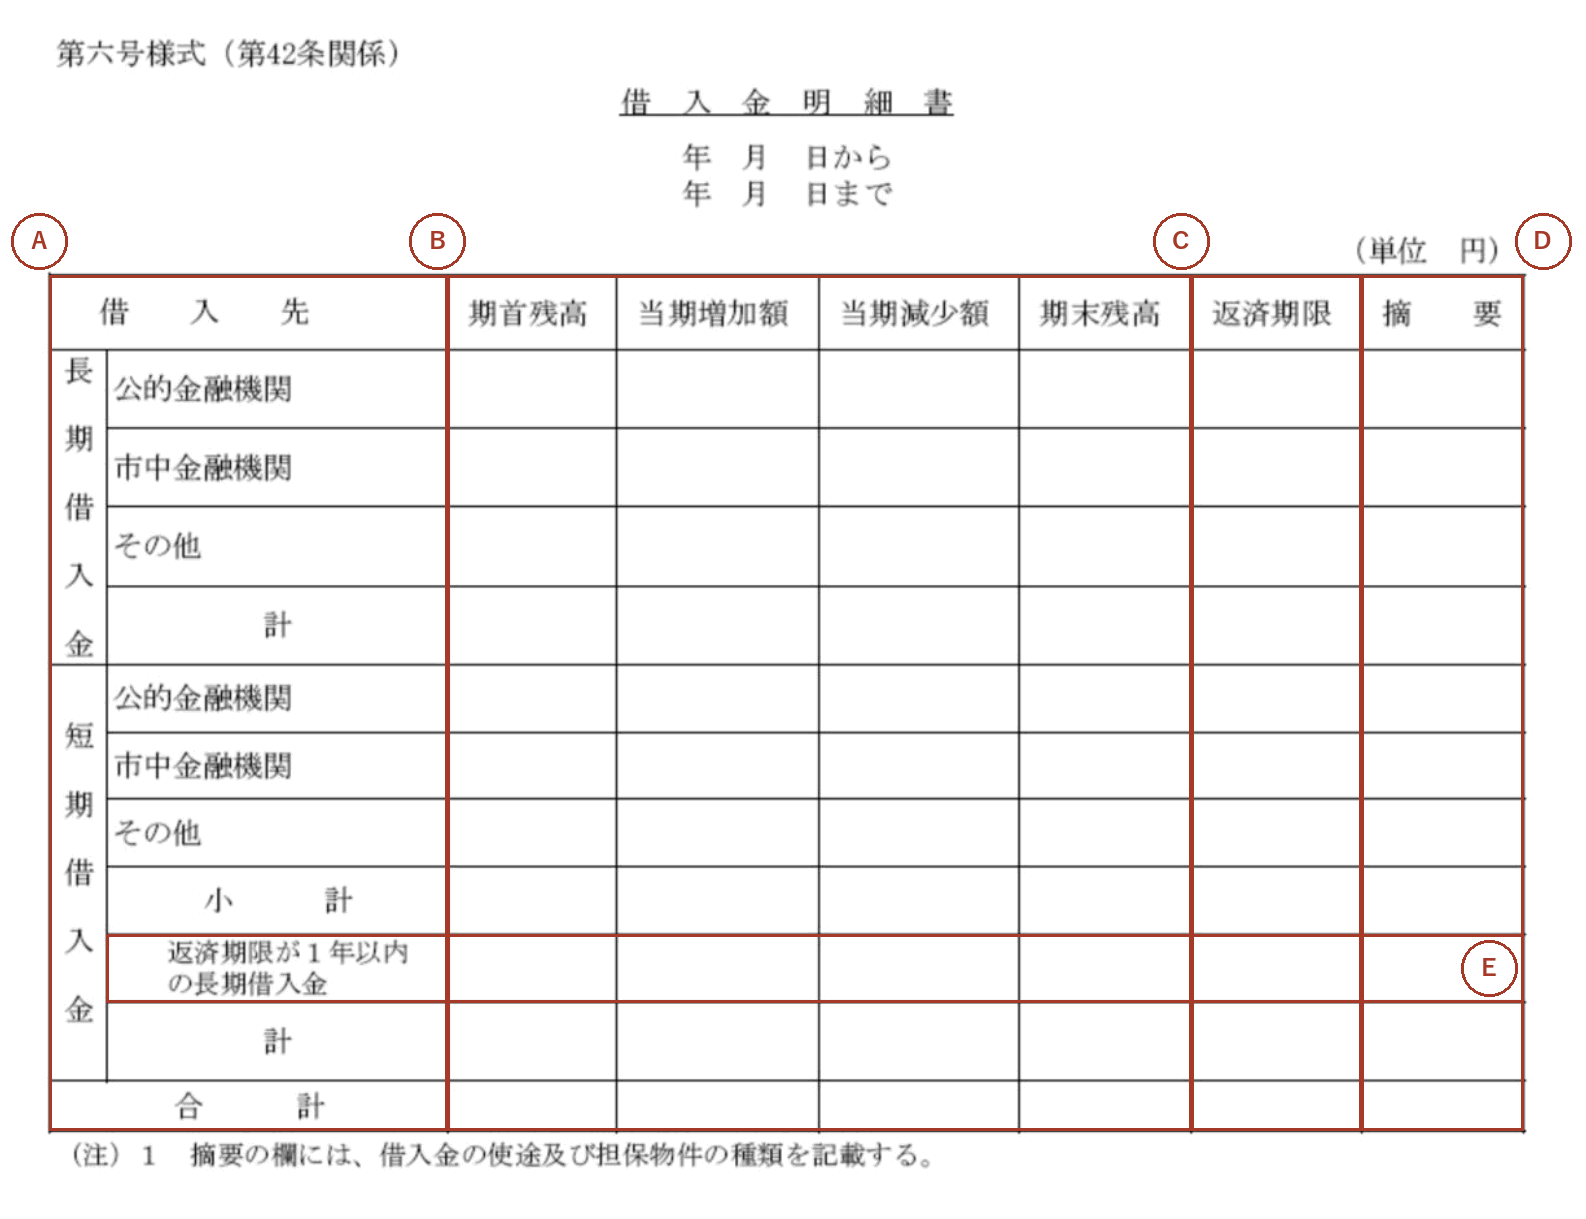
Aの借入先の列は、金融機関の名称を記載する必要はありません(6高私参第27号)。公的金融機関、市中金融機関、その他という金融機関の種類ごとに集計して記載します(6高私参第27号)。BとCの列は、この区分ごとに、残高の動きと返済期限を書いておきましょう。
Dの摘要の欄には、借入金の使途及び担保物件の種類を記載します(学校法人会計基準 第6号様式の注)。通知の記載例は、「建設資金 担保なし」「運転資金 担保なし」のように書いています(6高私参第27号)。
Eの行について、研究報告は、改正前の借入金明細表の書き方を示しています。長期借入金のうち、分割返済期限が貸借対照表日後1年以内に到来するものは、返済期限が1年以内の長期借入金の区分に記載するとしています(研究報告第33号)。
基本金明細書 — 号ごとに組入対象額と取崩対象額を書き、未組入高は差し引きで出す
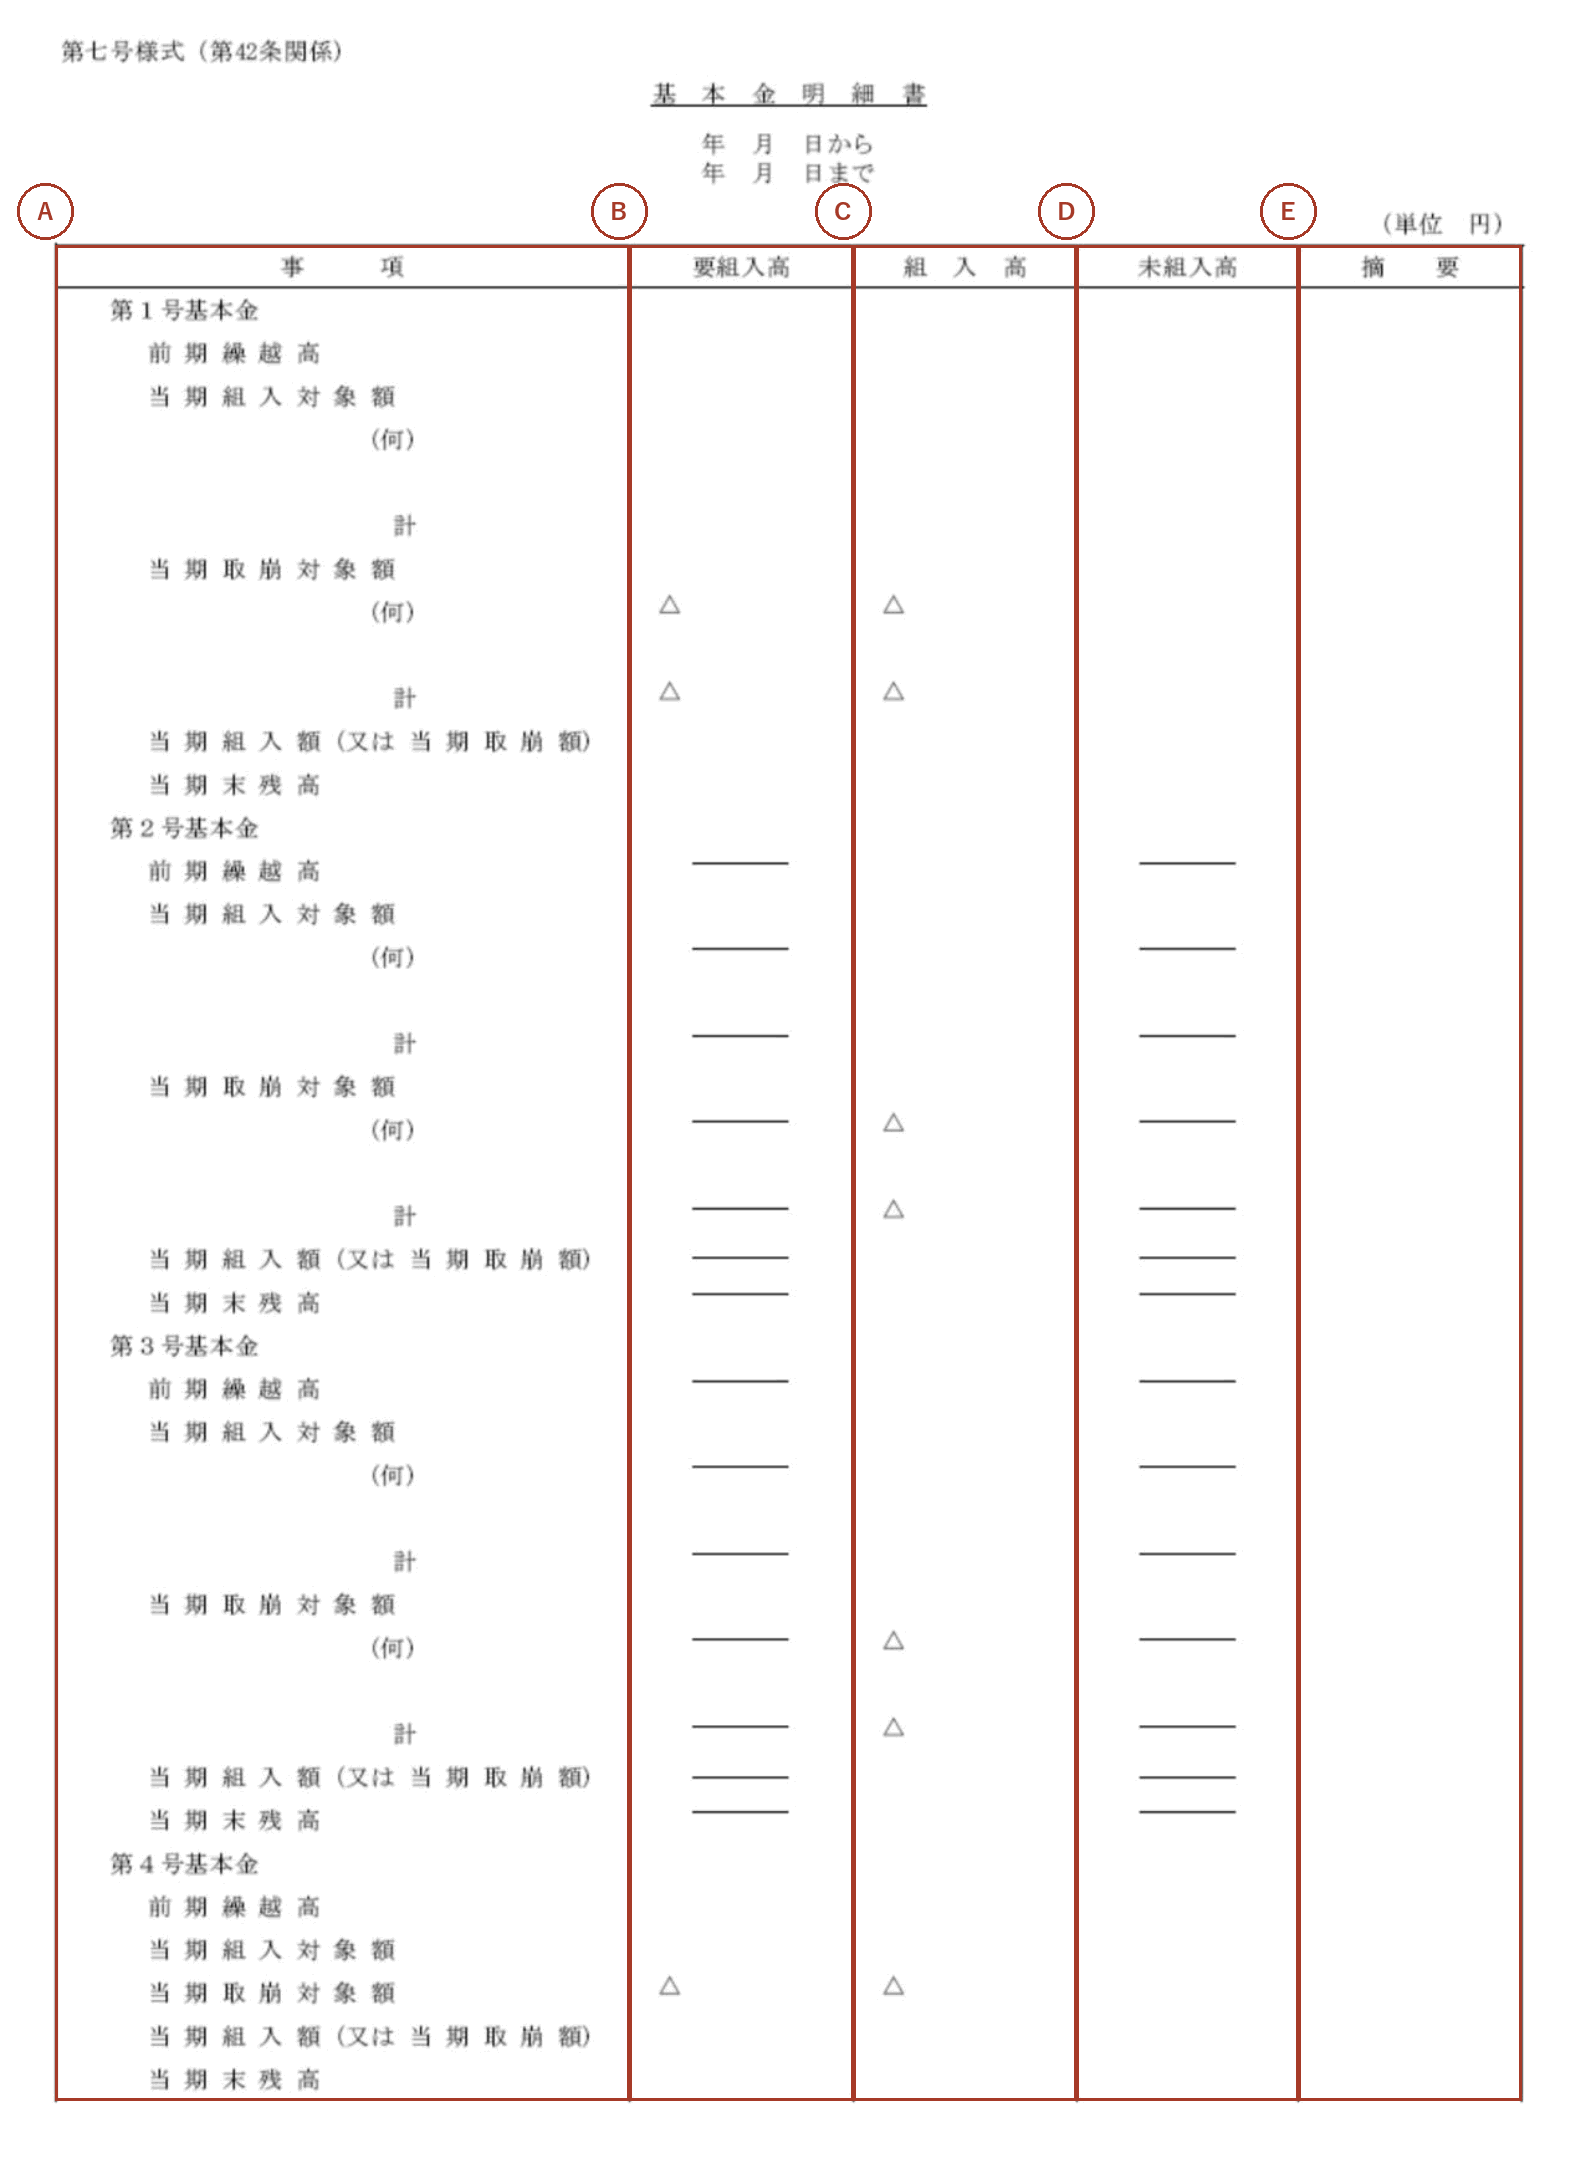
Aの事項の列は、計上すべき金額がない事項を省略します(学校法人会計基準 第7号様式の注)。当期組入対象額と当期取崩対象額は、組入れと取崩しの原因となる事実ごとに記載します(学校法人会計基準 第7号様式の注)。第1号基本金は、資産の種類により一括して記載します(学校法人会計基準 第7号様式の注)。
通知は、第1号基本金の当期組入対象額と当期取崩対象額を、土地、建物、構築物など、貸借対照表の小科目単位で記載するとしています(6高私参第27号)。当期組入対象額から当期取崩対象額を差し引いて、当期組入額又は当期取崩額を記載します(6高私参第27号)。
Bの要組入高の欄には、第1号基本金は、取得した固定資産の価額に相当する金額を記載します(学校法人会計基準 第7号様式の注)。第4号基本金は、文部科学大臣が定めた額を記載します(学校法人会計基準 第7号様式の注)。この額は、恒常的に保持すべき資金として別に文部科学大臣の定める額です1。
Dの未組入高の欄には、要組入高から組入高を減じた額を記載します(学校法人会計基準 第7号様式の注)。第2号基本金と第3号基本金については、付表として、基本金の組入れに係る計画集計表を作成して添付します(学校法人会計基準 第7号様式の注)。
まとめ — 欄と書くことを1枚にして、毎年同じ手順で
欄ごとの決まりを1枚の表にしておくと、担当が替わっても同じ書き方を続けられます。
| 明細書 | 記号 | 欄 | 書くこと | 確かめた日 |
|---|---|---|---|---|
| 固定資産明細書 | A | 科目 | 金額のない科目は省略し、様式に無い科目は追加する | |
| 固定資産明細書 | B | 期首残高から期末残高まで | 取得価額で書く | |
| 固定資産明細書 | D | 差引期末残高 | 期末残高から減価償却額の累計額を引いた残高 | |
| 固定資産明細書 | E | 摘要 | 特殊な事由による増減と、大きな増減の事由 | |
| 借入金明細書 | A | 借入先 | 金融機関の種類ごとに集計する | |
| 借入金明細書 | D | 摘要 | 借入金の使途と担保物件の種類 | |
| 基本金明細書 | B | 要組入高 | 第1号基本金は取得した固定資産の価額に相当する金額 | |
| 基本金明細書 | D | 未組入高 | 要組入高から組入高を引いた額 |
園の会計や監査の準備で迷うところがあれば、無料相談でお聞きください。
附属明細書は、様式の注と通知のとおりに書けば、迷う欄は多くありません。固定資産明細書は取得価額と差引期末残高、借入金明細書は金融機関の種類と摘要、基本金明細書は要組入高と未組入高。まずは今年の様式を開いて、早見表の1行目から照らしてみてください。
ご相談・お見積りは無料です。現在の先生に知られることはありません。
交代のご相談 (無料・守秘義務あり) →※免責事項: 本コラムは一般的な情報のご提供を目的とするもので、個別の事案に対する助言ではありません。内容は執筆時点の法令・通知等にもとづいており、その後の改正などにより現在の取り扱いと異なることがあります。正確な記載に努めていますが内容を保証するものではなく、本コラムの情報にもとづいて行われたご判断について、当事務所は責任を負いかねます。実際の手続きやご判断にあたっては、公認会計士等の専門家にご相談ください。